이번 글에서는 FATF의 권고안이 각국에서 어떻게 규제로 발전하는지에 대한 시리즈의 두 번째 시간으로, 권고안이 규제로 발전하는 이유와 과정을 살펴보려고 합니다.
FATF와 회원사 간의 관계
FATF의 회원국 목록은 전 세계 경제 및 금융의 매우 큰 부분을 차지하는 국가들의 집합체입니다. FATF의 권고사항을 준수하지 않을 경우 다음과 같은 상황이 발생할 수 있습니다.국제 금융 시장에서의 제재
- FATF는 권고사항을 준수하지 않는 국가를 “비협조적” 또는 “고위험” 국가로 지정할 수 있습니다. 이러한 국가로 지정되면 해당 국가와 거래하는 금융 기관에 대해 추가 통제 및 검토가 필요할 수 있습니다. 이로 인해 거래가 지연되거나 추가 확인으로 인해 해당 국가에서 국제 금융 거래 비용이 증가할 수 있습니다.
- 해당 국가에 기반을 둔 기업의 수출, 수입 등이 더욱 어려워질 수 있으며, 글로벌 사업을 영위하는 기업은 특히 큰 타격을 받아 국제 경쟁력이 지속적으로 하락할 수 있습니다.
외국인 직접 투자 감소
- 권고안을 준수하지 않는 국가는 국제 투자 커뮤니티에서 신뢰를 잃게 됩니다. 이로 인해 외국 투자 자본이 해당 국가에 대한 투자를 주저하거나 기피하게 될 수 있습니다.
국내 금융 시장의 불안정성
- FATF가 지정한 고위험 국가는 실제 불법 자금이 유입될 위험이 높아지며, 이는 국내 금융 시장의 안정성을 저해할 수 있습니다.
- 이는 국가의 안전과 보안을 직접적으로 위협할 수 있기 때문에 매우 중요합니다.
금융회사에 대한 한국의 규정
특정 금융거래정보의 보고 및 이용 등에 관한 법률 한국에서 제정된 법률로써 FATF의 권고사항을 반영하여 자금세탁 및 테러 자금 조달을 방지하기 위한 규정을 포함하고 있습니다. •금융정보분석원(KoFIU)의 설립 이 기관은 특정 금융거래 정보의 수집, 분석, 활용을 담당하며, 돈세탁 및 테러 자금 조달에 관련된 의심 거래를 파악하고 관련 기관에 통보합니다.
- 의심거래 보고 의무
- 대량현금거래 보고 의무
- 고객확인 의무
- 금지된 금융거래
‘**특정금융정보법’ 내에서도 제 5조의 2 (금융회사 등의 고객 확인의무)**은 KYC를 명시적으로 규정한 내용이며 아래는 일부 발췌한 정보입니다. 제5조의2(금융회사등의 고객 확인의무) ① 금융회사등은 금융거래등을 이용한 자금세탁행위 및 공중협박자금조달행위를 방지하기 위하여 합당한 주의(注意)로서 다음 각 호의 구분에 따른 조치를 하여야 한다. 이 경우 금융회사등은 이를 위한 업무 지침을 작성하고 운용하여야 한다. <개정 2014. 5. 28., 2020. 3. 24.> 1. 고객이 계좌를 신규로 개설하거나 대통령령으로 정하는 금액 이상으로 일회성 금융거래등을 하는 경우: 다음 각 목의 사항을 확인 가. 대통령령으로 정하는 고객의 신원에 관한 사항 나. 고객을 최종적으로 지배하거나 통제하는 자연인(이하 이 조에서 “실제 소유자”라 한다)에 관한 사항. 다만, 고객이 법인 또는 단체인 경우에는 대통령령으로 정하는 사항 2. 고객이 실제 소유자인지 여부가 의심되는 등 고객이 자금세탁행위나 공중협박자금조달행위를 할 우려가 있는 경우: 다음 각 목의 사항을 확인 가. 제1호 각 목의 사항 나. 금융거래등의 목적과 거래자금의 원천 등 금융정보분석원장이 정하여 고시하는 사항(금융회사등이 자금세탁행위나 공중협박자금조달행위의 위험성에 비례하여 합리적으로 가능하다고 판단하는 범위에 한정한다)
금융정보분석원 (Korea Financial Intelligence Unit, KoFIU)
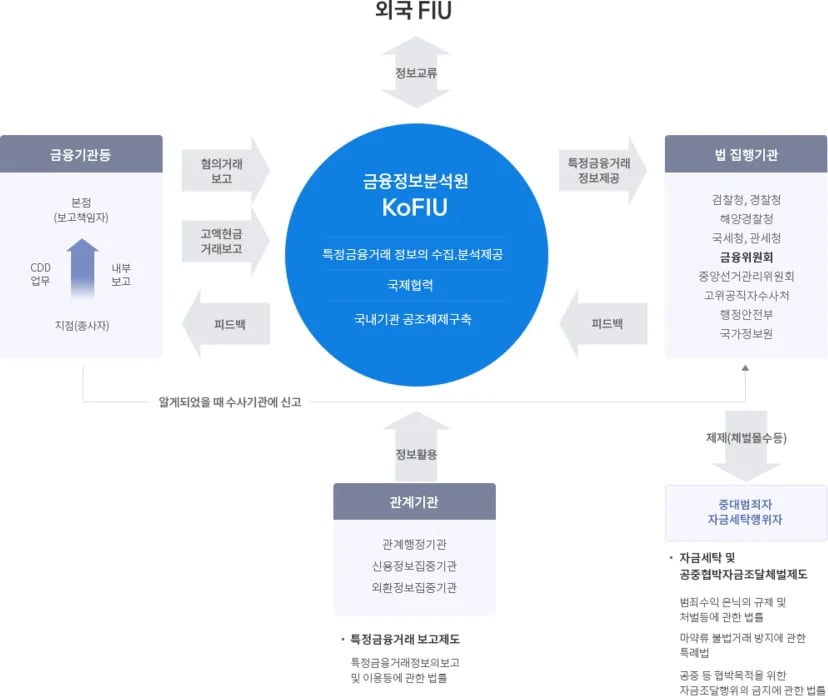
- 특정금융정보법 :금융회사들이 의심되는 금융거래에 대해 보고하는 의무를 규정하고 있습니다.
- 테러자금금지법 : 테러목적의 자금 조달을 금지하고 관련된 거래에 대한 처벌을 규정합니다