전자금융거래법 개정?
최근 전자금융거래법의 전면 개정 필요성이 제기되고 있는 기사들이 보입니다. 2007년 시행된 전자금융거래법은 국내 디지털금융의 기본 틀로 자리잡았지만, IT 기술과 금융 환경이 급변하면서 현행 법제가 이를 충분히 반영하지 못하고 있다는 입장입니다. 금융연구원은 해외 주요국들이 가상자산 및 스테이블코인 등 신종 전자금융 서비스를 포괄하는 법제 정비를 적극적으로 추진 중이라고 분석하며, 일본은 자금결제법을, 싱가포르는 지급서비스법을, 중국은 전자금융업 조례를 통해 선제적 개편에 나서고 있다고 밝혔습니다. 이에 관련 전문가들은 최근 열린 ‘디지털금융법의 동향과 과제’ 세미나에서 국내 역시 디지털금융 시대에 걸맞은 전자금융거래법 전면 개정이 시급하다고 강조했습니다. 특히 금융보안원은 디지털 환경에서의 보안 사고가 금융회사의 존속까지 위협할 수 있다며 자율성과 유연성을 확보할 수 있는 법 개정을 주장했고, 인증사업자에 대한 과도한 규제 문제도 함께 제기되었습니다. 금융위원회는 2025년 2월 전자금융감독규정의 개정을 시작으로 법 개정 작업에 착수할 계획입니다.문화상품권 선불업 미등록 사례!
약 한 달 전에는 ‘문화상품권’과 ‘온라인 문화상품권’ 발행 회사인 ㈜문화상품권이 법상 의무인 선불업 등록을 하지 않은 채 영업해 소비자 피해 우려가 커지는 사례도 있었습니다. ㈜문화상품권이 선불업 등록 없이 1,000억 원 규모의 온라인 상품권을 판매해온 사실이 드러나면서 대규모 소비자 피해 우려가 커진 것이죠.
이는 기명식 선불전자지급수단 발행이 가능한 요건으로 인정됨 (단, 외국환거래법·특금법 등 타 법령도 병행 준수 필요)
외국인 대상 선불업은 어떻게 해야할까? 아르고스가 해결해 드립니다!
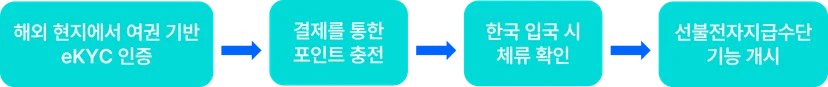
1. 해외에서의 신원확인 및 충전
- 외국인은 자국에서 ARGOS eKYC 시스템을 통해 여권 기반 본인확인 수행
- 이 과정에서 여권 이미지, OCR, 얼굴 인식 등으로 신원정보 확보
- 이후 결제를 통해 포인트(선불 성격의 금액) 충전
→ 단, 아직 법적 효력은 없음 (전자지급수단 아님)
2. 입국 후 체류 확인 & 선불전자지급수단 전환
- 외국인이 한국 입국 후,
법무부 출입국 정보 기반 체류 상태가 확인되면 - 시스템은 자동으로 포인트의 결제 가능 상태로 전환 → 이 시점부터 법적 효력을 갖는 선불전자지급수단으로 전환
- 결제 시스템 및 상거래 기능 개시
ARGOSeKYC는 적법할까?
과연 아르고스를 통한 외국인의 전자지급수단을 지불하는 것은 어떻게 가능할까요?
ARGOS는 ID check를 통해 외국인 신원정보를 확보한 후, 체류 상태 등 연동 시스템을 제공함으로써 전자지급수단 발행을 위한 요건 충족 시점 즉, 입국 후에 지급수단으로 전환이 가능하도록 서비스를 설계할 수 있습니다.
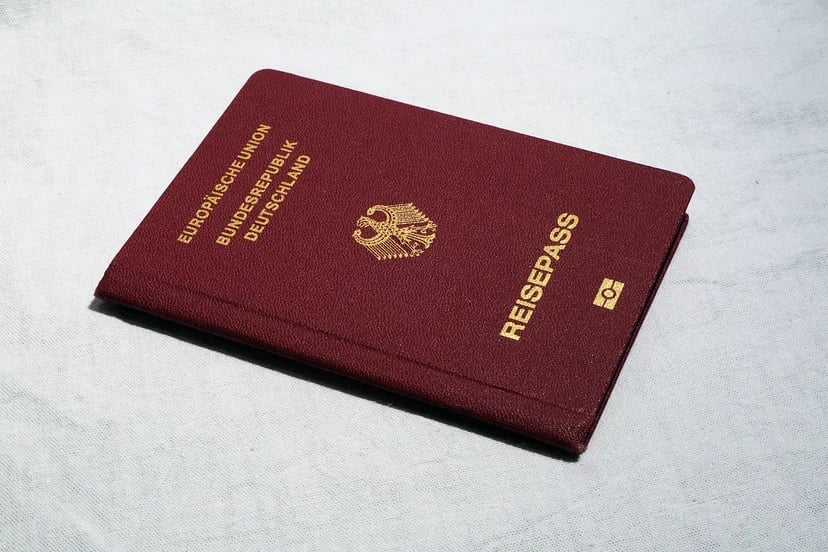
외국인의 실지명의를 판단함에 있어, 여권에 기재된 정보만으로도 요건을 충족할 수 있다는 해석이 가능해졌습니다. ARGOS의 eKYC는 여권 정보를 중심으로 신원 확인을 수행하며, 수집된 데이터만으로도 실명 확인 요건을 충분히 만족시킬 수 있습니다.
특히 여권번호는 국제적으로 유일한 식별자이며, 이는 국내 개인정보보호법뿐만 아니라 국제 자금세탁방지(AML) 기준에도 부합합니다.
ARGOS는 단순히 여권을 스캔하는 데 그치지 않고, OCR 기반의 문자 인식, MRZ(Machine Readable Zone) 데이터 정합성 검증, 영상 기반 안면 비교, 위·변조 탐지 알고리즘을 복합적으로 적용해 보다 정밀한 검증을 수행합니다. 이러한 다중 레이어의 신뢰 체계는 일반적인 금융기관의 실명확인 시스템을 뛰어넘는 보안성과 신뢰성을 제공합니다.
또한, ARGOS는 사전 인증이 가능하도록 설계되어 있어, 외국인이 입국 직후에도 바로 선불전자지급수단을 사용할 수 있도록 온보딩 효율성을 극대화합니다.
실명확인, 충전, 결제 기능을 분리 설계한 구조는 법적 타당성과 함께 실용성 또한 갖추고 있어, 사용자 경험은 물론 규제 대응 측면에서도 강점을 지니고 있습니다.
외국인도 여권만으로 인증 가능 – ID check를 통한 eKYC로 선불 서비스 확장
금융위원회의 유권해석에 따르면, 외국인등록증이 없는 외국인이라 하더라도 여권 정보를 통해 실지명의 발행이 가능하다는 판단이 나왔습니다. 이는 외국인 대상 전자금융 서비스 확장의 중요한 전환점이 될 수 있습니다.